[재직자저축] 중소기업 5년 다니면 3,000만 원이 4,000만 원 되는 저축공제, 회사부터 움직여야 합니다
월 50만 원씩 5년을 부으면 원금 3,000만 원에 회사 지원금과 이자가 더해져 약 4,000만 원으로 돌아오는 저축이 있습니다.
안녕하세요, dailybetter입니다.
중소기업 재직자 우대 저축공제 이야기인데요, 2024년 10월 출시 이후 가입자가 4만 명을 넘어섰습니다. 내가 넣는 돈에 회사가 20%를 얹어주고, 은행이 우대금리를 붙이며, 만기 때 세금까지 깎아주는 3중 혜택이죠.
다만 다른 청년 저축과 결정적으로 다른 조건이 하나 있습니다. 재직자 혼자서는 가입 신청 자체를 할 수 없다는 점입니다.
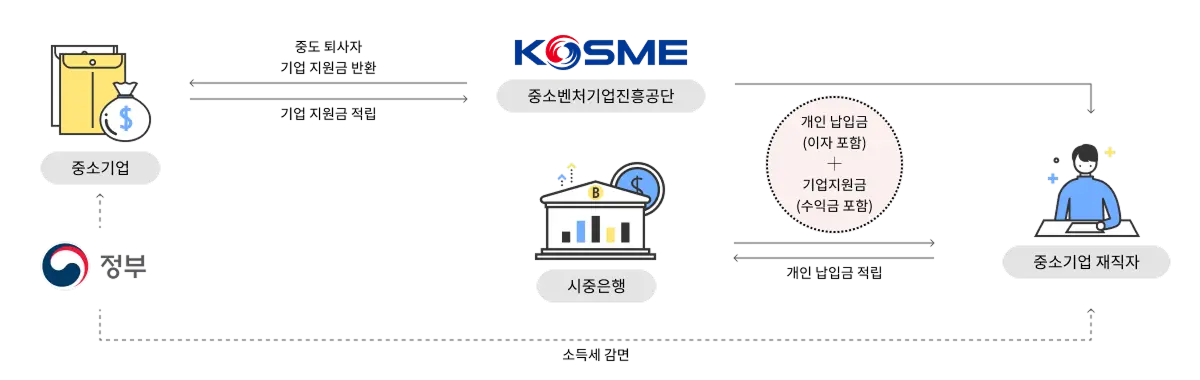
월 50만 원이 4,000만 원으로 돌아오는 계산
핵심은 ‘내 돈만 모으는 게 아니다’라는 데 있습니다. 재직자가 월 10만~50만 원(1만 원 단위)을 정해 5년(60개월) 적립하면, 회사가 그 납입액의 20%를 별도 지원금으로 넣어줍니다.
| 구분 | 내용 |
|---|---|
| 재직자 월 납입 | 10만 ~ 50만 원 (1만 원 단위) |
| 회사 지원금 | 재직자 납입액의 20% |
| 가입 기간 | 5년 (60개월) |
| 적용 금리 | 기본 연 2.5% + 우대 최대 연 2% = 최대 연 4.5% |
| 취급 은행 | IBK기업은행, 하나은행 |
월 50만 원을 꽉 채우면 5년간 내 원금은 3,000만 원, 회사 지원금은 600만 원입니다. 합친 3,600만 원에 최대 연 4.5% 이자가 붙으면 만기 수령액은 약 4,000만 원(조건에 따라 3,980만~4,020만 원)이 됩니다. 내가 넣은 3,000만 원 대비 1,000만 원가량이 더 붙는 셈으로, 시중 적금 금리가 3% 안팎인 요즘 원금의 약 34%가 얹혀 돌아오는 상품은 일반 금융권에서 찾기 어렵습니다.
회사 지원금에 붙는 세금을 절반 이상 깎아줍니다
이 제도가 단순 고금리 적금과 갈라지는 지점이 세제 혜택입니다. 만기 수령액 중 ‘회사 지원금’ 부분은 원래 근로소득으로 잡혀 세금이 붙는데, 이 공제는 그 소득세를 50% 감면하고 청년근로자라면 90%까지 올립니다. 회사가 얹어준 600만 원에 붙을 세금 대부분이 사라지니 나이가 어릴수록 실수령 체감이 큽니다.
회사 입장에서도 명분이 있습니다. 기업이 낸 지원금은 전액 손금(비용)으로 인정되고 연구인력개발비 세액공제까지 적용받아, 인재를 붙잡으면서 세제상 이점도 챙깁니다. 이 구조를 알면 뒤에 나올 ‘회사 설득’이 한결 쉬워집니다. 일방적 부담이 아니라 서로 이득이라는 점을 짚어줄 수 있으니까요.
재직자 혼자서는 가입 버튼을 누를 수 없습니다
여기서부터가 많은 사람이 놓치는 부분입니다. 청년도약계좌처럼 은행 앱에서 바로 신청하는 상품이 아닙니다. 회사 지원금이 저축 구조에 포함돼 있어, 반드시 회사(사업주)가 먼저 중소벤처기업진흥공단에 청약을 신청해야 문이 열립니다.
- 재직자가 회사(대표·인사담당자)에 저축공제 참여를 요청합니다.
- 회사가 중소벤처기업진흥공단(중진공)에 청약을 신청합니다.
- 승인이 나면 재직자가 IBK기업은행 또는 하나은행에서 계좌를 개설하고 적립을 시작합니다.
즉 실제 첫 단추는 ‘내가 신청’이 아니라 ‘회사를 움직이게 만드는 것’입니다. 회사가 참여 의사가 없으면 직원이 아무리 원해도 가입할 수 없습니다. 그래서 이 글의 실질적 행동 지침은 은행 방문이 아니라, 앞서 정리한 회사 측 세제 혜택(손금 인정·세액공제)을 근거로 인사팀에 참여를 제안하는 것입니다. 회사 복지가 관심사라면 중소기업 재직자 점심값 지원 제도도 함께 살펴볼 만합니다.
5년을 못 채우면 지원금과 우대금리가 사라집니다
혜택이 큰 만큼 조건도 분명합니다.
- 5년 만기 전제: 최대 혜택은 60개월을 모두 채웠을 때의 값입니다. 중도 해지하면 회사 지원금과 우대금리를 온전히 받지 못해 일반 적금보다 못한 결과가 될 수 있습니다.
- 유동성 제약: 월 최대 50만 원이 5년간 묶입니다. 결혼·이직·전세 등 목돈이 5년 안에 필요할 것 같다면 20만~30만 원 선에서 시작하는 편이 안전합니다.
- 재직 유지: 퇴사·이직 시 유지 조건이 달라질 수 있으니, 계약 시점에 은행과 중진공을 통해 본인 상황을 반드시 확인해야 합니다.
Q. 재직자가 은행 앱에서 바로 가입할 수 있나요?
아닙니다. 회사가 중진공에 청약을 먼저 신청해야 계좌 개설이 가능합니다. 인사팀 요청이 실질적인 첫 단계입니다.
Q. 회사가 20%를 꼭 부담해야 하나요?
회사 참여가 전제인 구조입니다. 다만 회사는 그 지원금을 전액 비용으로 인정받고 세액공제도 받아 일방적 부담만은 아닙니다.
신청 전 마지막 확인
- 나는 중소기업 재직자인가 (중견·대기업은 대상 아님)
- 앞으로 5년간 매달 넣을 금액을 감당할 수 있는가
- 회사가 참여 의사가 있는가 — 없다면 세제 혜택을 근거로 제안할 준비가 됐는가
- 취급 은행(IBK기업은행·하나은행) 접근성이 괜찮은가
세 번째에서 막히는 경우가 가장 많습니다. 그래서 이 제도는 ‘내가 신청하는 저축’이라기보다 ‘회사와 함께 만드는 저축’에 가깝습니다.
💡 dailybetter 분석가 Note
이 제도의 진짜 경쟁력은 금리(최대 4.5%)가 아니라 ‘회사 지원금 20% + 그 지원금에 대한 세금 감면’이라는 이중 구조입니다. 순수 이자만 보면 특판 적금과 큰 차이가 없지만, 내 돈 3,000만 원에 회사 몫 600만 원이 얹히는 순간 수익률의 성격이 달라집니다. 다만 이건 ‘정부가 개인에게 직접 주는 지원금’이 아니라 ‘회사가 참여해야 작동하는 매칭형 복지’라는 점을 정확히 이해해야 합니다. 그래서 이 글을 읽고 할 일은 은행 방문 예약이 아니라, 인사팀에 “우리 회사도 이 제도 되나요?”라고 물어보는 것입니다. 문을 여는 열쇠는 회사가 쥐고 있습니다.
* iPhone은 Safari / 갤럭시는 Chrome에서 설정 가능합니다
새 포스트가 올라오면 바로 알려드려요